子どもの金銭感覚の育て方とは?家庭でできる関わり方と年齢別のステップを解説
子どもの金銭感覚は、日常の小さな体験の積み重ねで育ちます。「お金の話は早すぎる」と思う必要はなく、小学校低学年から家庭でできる関わり方がたくさんあります。おこづかい・買い物・貯め方の3つを意識するだけで、子どものお金への理解は大きく変わります。
「うちの子、お金の価値が分かっていないかも…」と感じたことはありませんか?欲しいものを見るたびに「買って!」とせがんだり、もらったお年玉をあっという間に使い切ってしまったり。そんな場面に直面して、どうしつけたらいいか迷う保護者の方はとても多いです。
この記事では、子どもの金銭感覚を家庭で無理なく育てるための考え方・具体的なステップ・便利なツールを、保護者の視点からわかりやすくまとめました。専門的な知識は不要です。毎日の生活の中にヒントがあります。
子どもの金銭感覚とは?なぜ家庭で育てることが大切なの?
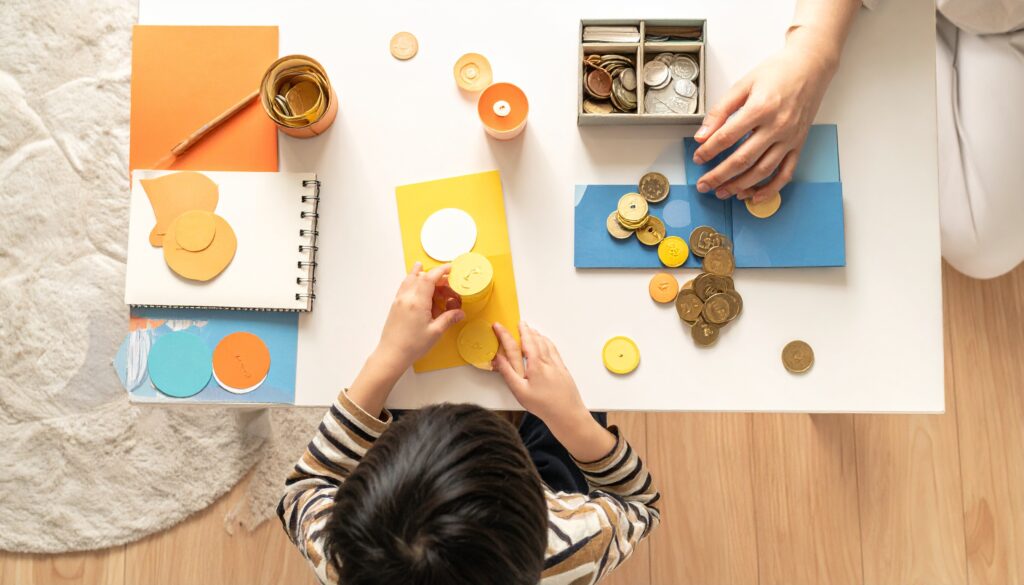
金銭感覚とは「お金の使い方・価値・やりとりのしくみを自分で判断できる力」のことです。学校の授業だけでは身につきにくく、家庭での日常的な体験が最も大きな影響を与えます。
学校教育では、算数でお金の計算を習います。しかし「100円でどれを買うか選ぶ」「もらったお金をどう使うか考える」といった実際の判断力は、教室の中では育ちません。これは欧米の教育研究でも繰り返し指摘されていることで、お金の習慣は家庭環境に大きく左右されることがわかっています。
また、現代の子どもたちが大人になるころには、キャッシュレス決済・投資・副業など、親世代が経験してこなかったお金の場面がさらに増えています。「欲しいものを我慢する力」「計画してお金を使う力」は、将来の経済的な自立に直結する非常に重要なスキルです。
こうした力を育てるうえで、保護者が果たす役割はとても大きいのです。「難しそう」と感じる必要はありません。大事なのは特別な教育より、日々の小さな会話と体験です。
- お金の価値を実感する機会は、日常生活の中にたくさんある
- 「自分で考えて選ぶ」体験が、判断力と責任感を育てる
- 幼少期から始めるほど、良い習慣が根付きやすい
- 保護者の言葉・行動・態度が、子どもの金銭観の土台になる
何歳から始めればいい?年齢別の金銭感覚の育て方
金銭感覚の育て方は、子どもの年齢・発達段階に合わせて変えるのが基本です。早ければ3〜4歳から「お金のやりとり」を体験させることができます。
「まだ小さいから」と先送りにしてしまうと、お金への無関心や誤った習慣が固まってしまうことがあります。以下に年齢ごとの目安をまとめました。
| 年齢の目安 | 理解できること | 家庭でできる取り組み |
|---|---|---|
| 3〜5歳(幼児) | コインの種類・数の多い少ない | おかいものごっこ、硬貨に触れる機会を作る |
| 6〜8歳(小学校低学年) | 値段・おつり・足し算引き算 | 少額のおこづかいを渡す、買い物を一緒に体験する |
| 9〜11歳(小学校中学年〜高学年) | 貯金・予算・やりくりの概念 | 貯金箱・こづかい帳で管理させる、目標貯金を体験する |
| 12〜15歳(中学生) | 収入・支出・銀行・税金のしくみ | 家計の一部を見せる、アルバイト体験・起業体験に挑戦する |
ポイントは「失敗してもいい環境」を用意することです。たとえば小学生のうちにおこづかいを使い切ってしまって「欲しいものが買えない」という体験をすることは、失敗を恐れるより大切な学びになります。保護者が「どうしてそうなったと思う?」と一緒に考えることで、反省と改善のサイクルが生まれます。
また、年齢が上がっても急に難しい話をする必要はありません。「今月の食費はこれくらい」「電気代は使いすぎると上がる」など、家庭のリアルな話題を少しずつ共有するだけで、子どもの理解は着実に深まっていきます。
おこづかいはどうやって渡せばいい?ルールと金額の決め方
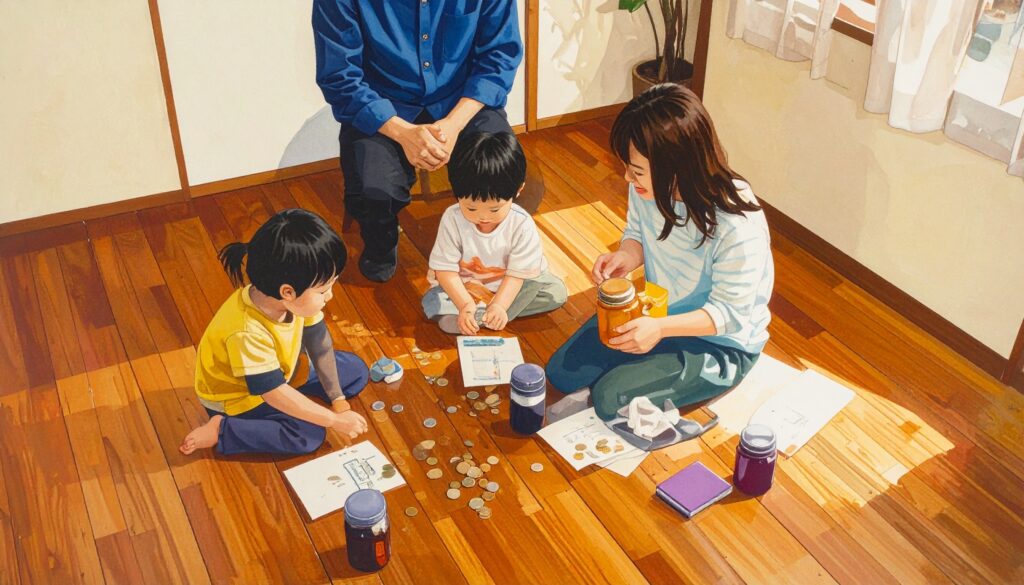
おこづかいは「定額制」か「報酬制」かを家庭の方針に合わせて選ぶことが大切です。どちらにも長所と短所があるため、子どもの性格や家庭のスタイルに合った方法を選びましょう。
おこづかいの渡し方には、大きく分けて次の3つのスタイルがあります。
| スタイル | 内容 | 向いている家庭・子ども | 注意点 |
|---|---|---|---|
| 定額制 | 毎月決まった金額を渡す | 計画的に使う練習をさせたい家庭 | 何もしなくても自動的にもらえる感覚になることも |
| 報酬制 | お手伝いをしたら報酬を渡す | 働いてお金を得る体験をさせたい家庭 | 「お金のためにしか動かない」習慣になる可能性も |
| ハイブリッド制 | 基本額+追加お手伝い報酬 | 両方の要素をバランスよく学ばせたい家庭 | ルールが複雑になりすぎないよう管理が必要 |
金額の目安としては、小学校低学年なら月200〜300円、中学年なら月500円前後、高学年なら月500〜1,000円が一般的によく聞かれる範囲です。ただし「いくら渡すか」よりも「どう使うかを自分で考えさせるか」が重要です。
おこづかいを渡す際には、次のようなルールを最初に決めておくとトラブルが減ります。
- おこづかい帳(メモでもアプリでも可)に使った金額を記録させる
- 使い切っても月の途中では追加しないと決める
- 月末に一緒に振り返る時間をつくる
- 「貯める・使う・寄付する」の3つの目的で分けることを教える
- 貯めた目標額に達したら、自分で買う体験をさせる
「3つの目的で分ける」という考え方は、欧米の金融教育でもよく使われている方法です。貯金箱や封筒を3つ用意して「これは貯める用」「これは今使う用」「これは誰かのために使う用」と分けるだけで、お金の使い方について自然と考えるきっかけになります。子どもが「誰かのために使う」体験をすることで、お金の社会的な役割にも気づいていきます。
家庭でできる金銭教育の方法・ツールにはどんなものがある?
家庭でできる金銭教育の方法は、日常の買い物・ゲーム・アプリ・本など多種多様です。子どもが楽しみながら続けられるものを選ぶことが、長続きのコツです。
以下に、実際によく使われている方法・ツールを紹介します。保護者の方が「これなら続けられそう」と感じるものから始めてみてください。
①日常の買い物を活用する
スーパーへの買い物は、最も手軽な金銭教育の場です。「今日の夕食に使えるのは500円以内」と伝えて子どもに食材を選ばせる「500円夕食チャレンジ」は、予算感覚・選択力・計算力を同時に育てます。値札を読む・比べる・合計する、という一連の体験が生きた学びになります。
②こづかい帳・家計管理アプリ
紙のこづかい帳は昔からの定番です。書くことで「見える化」ができ、振り返りの習慣が育ちます。デジタルに慣れた子どもには、子ども向け家計管理アプリを使う方法もあります。たとえば「おこづかいチェック」「famipay」など、記録・グラフ化ができるアプリが増えています。大切なのは継続することなので、子どもが好む方法を選びましょう。
③ボードゲーム・カードゲームで学ぶ
ゲームを通じてお金の流れを楽しく学べるツールも充実しています。代表的なものを以下に紹介します。
| ゲーム名 | 対象年齢 | 学べること | 特徴 |
|---|---|---|---|
| モノポリー(Monopoly) | 8歳〜 | 資産運用・売買・交渉 | 世界的定番。家族で長く遊べる |
| キャッシュフロー・フォーキッズ | 6歳〜 | 収入・支出・資産・負債の概念 | 「金持ち父さん」著者ロバート・キヨサキ監修 |
| 할인마트(日本版:スーパーマーケット) | 5歳〜 | 買い物・おつり・数の概念 | 幼児から楽しめる買い物体験ゲーム |
| 할 THE GAME(ビジネス系カードゲーム) | 10歳〜 | 交渉・利益・経営判断 | 起業体験に近い感覚を体験できる |
④絵本・読み物で理解を深める
低学年の子どもには、絵本でお金の概念を伝えるのが効果的です。「おかねってなんだろう?(著:葛西リカ)」「1まいの100えん玉(著:西村敏雄)」などは、お金の役割をやさしく説明した人気の作品です。読み聞かせのあとに「自分だったらどうする?」と話し合う時間をつくると、理解がより深まります。
⑤起業体験・ビジネス体験プログラムへの参加
近年、子ども向けの起業・ビジネス体験プログラムが各地で増えています。夏休みのキャンプ形式や、週末のワークショップ形式など、参加しやすい形態もさまざまです。実際にモノを売る・サービスを作る体験は、座学では得られないリアルな金銭感覚を育てます。全国各地のNPO・民間企業・自治体が主催しているものを検索して探してみましょう。
保護者が陥りやすい注意点・よくある誤解とは?
子どもの金銭教育には「やってはいけないこと」があります。善意の関わり方が、逆効果になるケースを把握しておきましょう。
- 「お金の話は汚い」という姿勢を見せない:保護者が日常的にお金の話を避けていると、子どもは「お金は難しい・怖いもの」という印象を持ちやすくなります。生活の中で自然に話題にすることが大切です。
- 失敗を叱りすぎない:おこづかいを使い切ってしまうこと・衝動買いをしてしまうことは、子どもにとって大切な学びの機会です。責めるのではなく「次はどうしようか?」と一緒に考える姿勢を持ちましょう。
- 「すぐに正解を教えない」ことも重要:「それは無駄遣いだよ」と答えを出してしまう前に、「なぜそれが欲しいの?」「買ったあとどうなると思う?」と問いかけることで、考える力が育ちます。
- 子どもの前でお金の不安や争いを見せない:「お金がない」「高すぎる」と感情的に言い続けると、子どもがお金に対して過度な不安・恐怖を持つことがあります。現実を伝えることと、感情的に嘆くことは別物です。
- キャッシュレス時代だからこそ「現金体験」を大切に:電子マネーやカード払いが当たり前になった今、子どもはお金が実際に減る感覚を持ちにくくなっています。小学生のうちは特に、現金でやりとりする体験を意識的に増やすことが大切です。
- 一度決めたルールを親が守らない:「今月はもう終わりだけど、特別に」という例外を頻繁に作ると、ルールの意味がなくなります。子どもとの約束は保護者側もしっかり守ることで、ルールへの信頼感が生まれます。
金銭教育は「一度教えて終わり」ではありません。子どもの成長に合わせてルールや関わり方をアップデートしていく、長期的な関係です。完璧を求めずに、失敗しながら一緒に学んでいく姿勢が、最も大切です。
よくある質問
Q. おこづかいを渡すのは何歳から始めるのがいいですか?
小学校に入学する6歳ごろが、多くの家庭でのスタートの目安です。数字の読み書きや足し算引き算ができるようになる時期と重なり、「使った・残った」の管理を自分でしやすくなります。ただし、5歳ごろから少額のコインを使う練習を始めている家庭もあり、「この子は理解できそうだ」と感じたタイミングで始めるのがベストです。
Q. 子どもがおこづかいをすぐに使い切ってしまいます。どう対処すればいいですか?
月の途中で使い切った場合でも、追加のおこづかいは渡さないことが大切です。「お金がなくなったら買えない」という実体験が、計画的に使う力を育てます。叱るのではなく「来月は何から使いたい?どうやって残そうか?」と一緒に作戦を考えることで、子ども自身が解決策を考える機会になります。
Q. キャッシュレス払いが当たり前の時代に、現金教育は意味がありますか?
現金教育は今でも非常に重要です。電子マネーやカードは「お金が減る実感」を持ちにくいため、子どもが金額の感覚を掴みにくくなります。まず現金でやりとりしてお金の重みを理解したうえで、中学生ごろからキャッシュレスのしくみを教えるステップが、バランスよく学ぶうえで効果的です。
Q. 子どもにお金の話をするとき、家計の実情はどこまで見せていいですか?
「毎月の生活費にこれくらいかかっている」程度の話は、小学校高学年以上であれば理解できます。具体的な金額を伝えることで、生活のリアリティが分かり、節約や工夫への関心が生まれます。ただし、借金や深刻な経済的不安を子どもに背負わせるような話し方は避け、「家族で一緒に考える」前向きなトーンで伝えるようにしましょう。
Q. ゲームや体験プログラム以外に、日常でできる簡単な金銭教育はありますか?
スーパーの買い物・外食時のメニュー選び・旅行のお小遣い管理など、日常のあらゆる場面が金銭教育になります。たとえば「今日のランチ、この中で一番コスパがいいのはどれだと思う?」と問いかけるだけでも、価値と価格を考えるきっかけになります。特別な教材がなくても、保護者の意識と声かけひとつで毎日が学びの場になります。
ビジネスキャンプ:ビジネス寄り“お仕事体験”の決定版
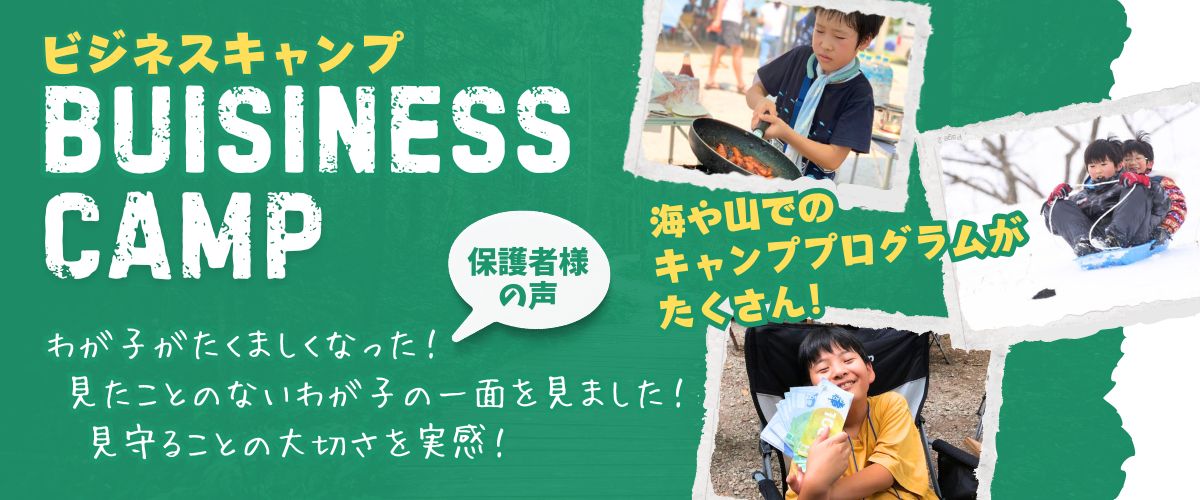
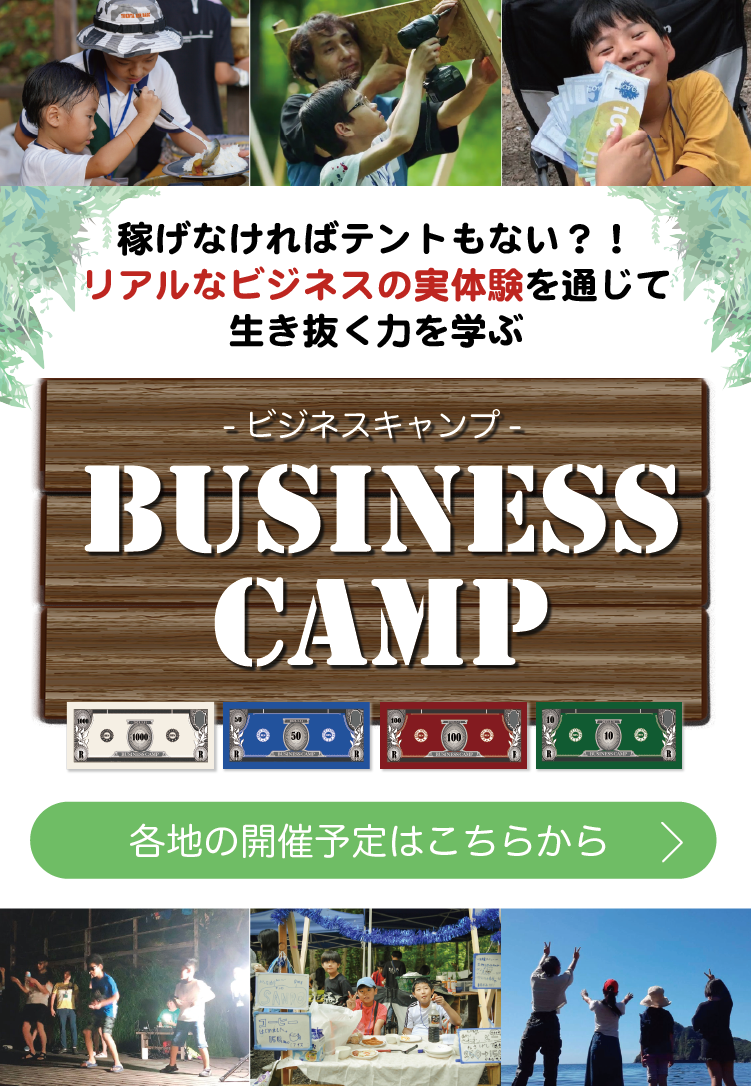
ティーンエイジャービジネス協会のビジネスキャンプは、子どもたちがチームで「企画 → 準備 → 販売 → 振り返り」まで行う、ビジネス寄りのお仕事体験プログラムです。
- 子どもたち自身が商品やサービスのアイデアを出す
- 原価・売価・利益を自分たちの数字として理解する
- お客さんの反応を見て、改善点を話し合う
これはまさに「子供 お仕事体験+起業体験+金融教育」が一体となったプログラムです。
ゲームから始めるお仕事体験:スマイルゲーム
「まずはもっと気軽に“仕事”や“お金”に触れさせたい」という場合、スマイルゲームから始めるのもおすすめです。
- 仕事をして収入を得る
- サービスや税、寄付など、お金の流れをゲームで体験する
- 「笑顔(スマイル)」が通貨として扱われるルールで、思いやりや協力も育てる
スマイルゲームは、テーマパーク型のお仕事体験とビジネスキャンプの間をつなぐ存在として、家庭や学校、地域の場でも活用しやすいプログラムです。